Domain mein-lieblingsrezept.de kaufen?
Wir ziehen mit dem Projekt
mein-lieblingsrezept.de um.
Sind Sie am Kauf der Domain
mein-lieblingsrezept.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-lieblingsrezept.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
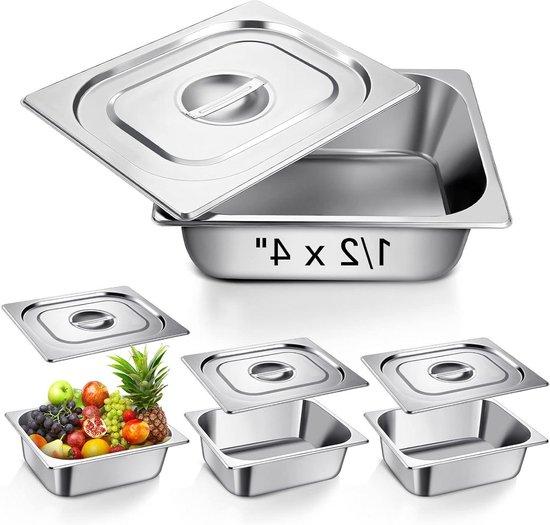
Gastronorm Backen - Edelstahl Backen - Zubereitung von Lebensmitteln - Edelstahl - 4 Teller 1/2 - SilberHalten Sie Ihre Gerichte mit diesem Satz aus 4 Edelstahl-Gastronorm-Backen perfekt bei Temperatur. Speziell für den professionellen Einsatz konzipiert, bieten sie eine langlebige und hygienische Lösung für die Lagerung und die Bedienung von Lebensmitteln. Die dicke Edelstahlkonstruktion 0,7 mm 304 sorgt für eine lange Lebensdauer und ist auch bei intensiver Verwendung störungsbeständig. Diese Behälter sind ideal für Buffets, Catering-Events und professionelle Küchen. Sie passen nahtlos in Bain-Maries und Warm-Up-Geräte und die Anti-Caping-Funktion sorgt für eine gleichmäßige Wärmeverteilung. Das Set enthält vier 1/2 Größe Backen, jede 4 Zoll tief, die genug Platz für verschiedene Gerichte bietet. Der hochwertige Edelstahl ist nicht nur robust, sondern auch leicht zu reinigen. Genießen Sie die Ruhe, die mit professionellen Qualitäts-Kochgeschirr kommt, um Ihre kulinarischen Kreationen optimal zu halten und zu präsentieren. Fügen Sie dieses unverzichtbare Set zu Ihrer Küchenausstattung f620,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Gastronorm Backen - Edelstahl Backen - Zubereitung von Lebensmitteln - Edelstahl - 4 Teller 1/2 - SilberHalten Sie Ihre Gerichte mit diesem Satz aus 4 Edelstahl-Gastronorm-Backen perfekt bei Temperatur. Speziell für den professionellen Einsatz konzipiert, bieten sie eine langlebige und hygienische Lösung für die Lagerung und die Bedienung von Lebensmitteln. Die dicke Edelstahlkonstruktion 0,7 mm 304 sorgt für eine lange Lebensdauer und ist auch bei intensiver Verwendung störungsbeständig. Diese Behälter sind ideal für Buffets, Catering-Events und professionelle Küchen. Sie passen nahtlos in Bain-Maries und Warm-Up-Geräte und die Anti-Caping-Funktion sorgt für eine gleichmäßige Wärmeverteilung. Das Set enthält vier 1/2 Größe Backen, jede 4 Zoll tief, die genug Platz für verschiedene Gerichte bietet. Der hochwertige Edelstahl ist nicht nur robust, sondern auch leicht zu reinigen. Genießen Sie die Ruhe, die mit professionellen Qualitäts-Kochgeschirr kommt, um Ihre kulinarischen Kreationen optimal zu halten und zu präsentieren. Fügen Sie dieses unverzichtbare Set zu Ihrer Küchenausstattung f620,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knödler, Tanja: Fettarm kochen & backenFettarm kochen & backen , Low Fat-Ernährung als Therapiebegleitung: Bauchspeicheldrüse, Galle und Lymphsystem entlasten. Praxistipps für köstliche Gerichte - auch ohne Fett , Sonstige > Zünd- & Glühanlagen , Erscheinungsjahr: 20230607, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Knödler, Tanja~Richter, Werner O., Seitenzahl/Blattzahl: 160, Abbildungen: 40 Abbildungen, Keyword: Arterienverkalkung; Bauchspeicheldrüse; Ceres Diät; Cholesterin; Fettarme Ernährung; Fettarme Gerichte; Fettarme Rezepte; Fettverdauung; Galle; Gallenblase; Gallenblase entfernen; Gallensteine; Herzinfarkt; Low Fat; Low-Fat-Diät; Lymphe; Lymphödem; MCT-Öl; Ornish-Diät; Pankreas, Fachschema: Abnehmen~Diät / Schlankheitsdiät~Kochen / Schlankheitsküche~Schlank, Fachkategorie: Diät, Thema: Entdecken, Warengruppe: TB/Gesunde Küche/Schlanke Küche, Fachkategorie: Kochen: fett- und cholesterinarme Ernährung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 215, Breite: 160, Höhe: 12, Gewicht: 348, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783432117546, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 281236322,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strehle, Sandra: Glutenfrei kochen und backenGlutenfrei kochen und backen , Genussvoll essen ohne Weizen, Dinkel & Co. , Sonstige > Zünd- & Glühanlagen , Erscheinungsjahr: 20150901, Produktform: Kartoniert, Titel der Reihe: GU Kochen & Verwöhnen Gesund essen##, Autoren: Schäfer, Christiane~Strehle, Sandra, Seitenzahl/Blattzahl: 192, Abbildungen: 120 Fotos, Keyword: Booktok;Booktok Germany;TikTok Germany;TikTokBooks;TikTok; Salat;Ernährung;gesunde rezepte;Buchweizen;Hirse;Bulgur;Amaranth;Glutenfrei;Auflauf;Desserts; Smoothie;Zubereitung;Rezept;Superfood;vegane Küche;Ballaststoffe;Hauptgericht;gesunde Ernährung; Sorghum;Tomate;Fleisch;Kartoffel; Suppen;gesund leben;Salate;Petersilie;Rezepte;Auberginen;Backofen;Basilikum;Kochbuch;gu;Getreide; Thermomix;PfanneOlivenöl;Backen;Pfannkuchen;Mittagessen;Vorspeise;Kartoffelsalat;Pseudogetreide; Zwiebel;Couscous;Joghurt;Quinoa;Vegetarische Gerichte;vegetarisch;Rosmarin;Paprika;grüne Küche, Fachschema: Sprue~Zöliakie~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Backen~Teig~Allergie / Ernährung, Kochen, Backen, Fachkategorie: Backen: Brot & Kuchen~Fitness und Ernährung, Thema: Orientieren, Warengruppe: HC/Gesunde Ernährung, Fachkategorie: Kochen: spezielle Diäten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Graefe und Unzer Verlag, Verlag: Graefe und Unzer Verlag, Verlag: GRÄFE UND UNZER Verlag GmbH, Länge: 200, Breite: 166, Höhe: 17, Gewicht: 420, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783774287976, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 70225019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.